FYRST

Screenshots
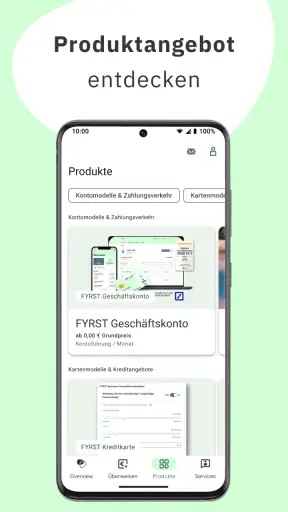
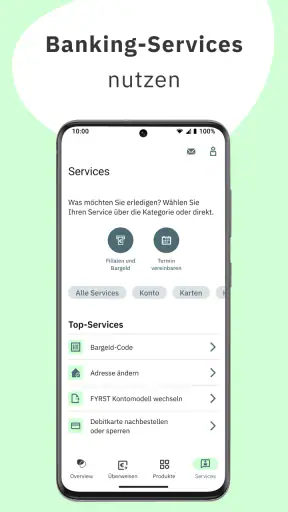
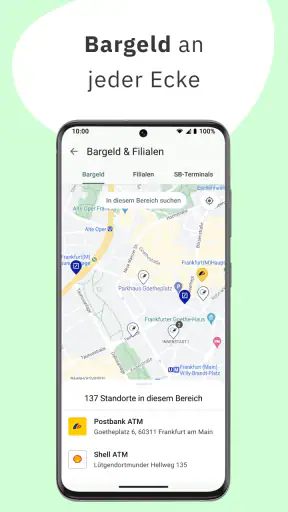
Details
- Bewertung
- 4,5
- Version
- 3.34.2.8346
- Entwickler
- Postbank - eine Niederlassung der Deutsche Bank AG
Wer sein Geschäftskonto nicht nur am Schreibtisch, sondern auch unterwegs im Blick behalten möchte, landet schnell bei einer mobilen Banking-Lösung. FYRST richtet sich genau an diesen Alltag: Die App gehört in den Bereich Finanzen und soll Geschäftskunden den Zugriff auf ihre Bankgeschäfte erleichtern. Ich habe sie dabei weniger als spektakuläre Anwendung, sondern als praktisches Arbeitswerkzeug betrachtet. Entscheidend ist hier nicht Unterhaltung, sondern ob sich ein kurzer Kontocheck, eine Überweisung oder die Kontrolle eingehender Zahlungen ohne unnötige Umwege erledigen lässt.
Hinter FYRST steht Postbank - eine Niederlassung der Deutsche Bank AG. Die App ist kostenlos erhältlich, für alle Altersgruppen freigegeben und seit dem 19.05.2023 verfügbar. Im Store wird sie mit dem Gedanken „Business-Banking leicht gemacht“ vorgestellt. Das trifft die grundsätzliche Ausrichtung recht gut, sollte aber nicht mit einem vollständigen Ersatz für jede Funktion eines umfangreichen Firmenbankings verwechselt werden. Für den schnellen Zugriff unterwegs liegt ihre Stärke eher in klaren, wiederkehrenden Aufgaben.
Aktuell wird die Anwendung in Version 3.34.2.8346 geführt und benötigt mindestens iOS oder Android in Version 9. Die Bewertung liegt bei 4,5 aus rund 2.100 abgegebenen Bewertungen; zusätzlich sind etwa 357 schriftliche Rezensionen vorhanden. Mit mehr als 50.000 Installationen ist FYRST sichtbar etabliert, ohne den Eindruck einer allgegenwärtigen Massen-App zu vermitteln. Für mich ist das ein nützlicher Hinweis: Es gibt bereits praktische Erfahrungen von anderen Nutzern, aber die App bleibt klar auf einen bestimmten Geschäftskontext zugeschnitten.
Wie sich FYRST im täglichen Geschäftseinsatz anfühlt
Schneller Zugriff statt langer Bankroutine
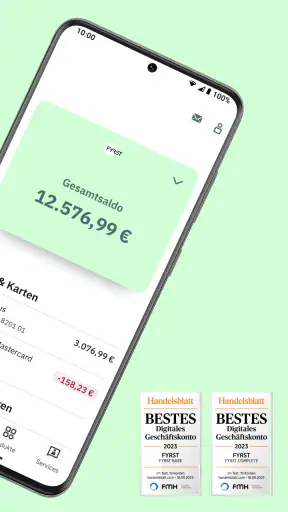
Bei einer Banking-App für Unternehmen erwarte ich vor allem kurze Wege. In meinem normalen Nutzungsszenario öffne ich die Anwendung nicht, um lange in Kontodaten zu stöbern, sondern um eine konkrete Frage zu beantworten: Ist eine Zahlung eingegangen? Reicht der verfügbare Betrag für eine anstehende Ausgabe? Muss ich eine Überweisung prüfen oder anstoßen? Genau für solche kurzen Sitzungen ist FYRST sinnvoll gedacht.
Die wahrgenommene Geschwindigkeit hängt dabei nicht nur von der App selbst ab. Eine stabile Verbindung, ein aktuelles Gerät und die jeweilige Sicherheitsprüfung spielen ebenfalls eine Rolle. Im Alltag wirkt eine Banking-App besonders schnell, wenn sie mich ohne Umwege zur benötigten Information führt. FYRST sollte deshalb nicht nach dem Maßstab einer einfachen Notiz-App beurteilt werden. Finanzanwendungen müssen Kontoinformationen geschützt behandeln, und zusätzliche Prüfungen können zwar etwas Zeit kosten, dafür aber wichtiger sein als ein möglichst schneller Bildschirmwechsel.
Mein praktischer Tipp ist, die App für kurze, klar definierte Aufgaben zu verwenden. Wenn ich nur einen Zahlungseingang kontrollieren möchte, öffne ich sie gezielt, prüfe den relevanten Bereich und schließe sie wieder. Das spart nicht nur Zeit, sondern verhindert auch, dass ich mich durch verschiedene Ansichten arbeite, obwohl ich eigentlich nur eine einzige Information brauche. Die größte Stärke liegt für mich im mobilen Zugriff auf wiederkehrende Geschäftsvorgänge, nicht in einer ausgedehnten Finanzanalyse.
Ein realistischer Arbeitstag mit FYRST
Stell dir einen kleinen Betrieb vor, der morgens zwischen zwei Terminen eine Rechnung bezahlt und später prüfen muss, ob ein Kunde überwiesen hat. Am Schreibtisch wäre dafür vielleicht ein Browserfenster geöffnet. Unterwegs ist eine App praktischer, weil der Kontostand und die offenen Vorgänge direkt auf dem Smartphone erreichbar sind. FYRST passt zu diesem Ablauf, solange die Aufgabe überschaubar bleibt und keine umfangreiche Buchhaltung ersetzt werden soll.
Ich würde die Anwendung auch dann einsetzen, wenn ich vor einem Einkauf kurz den finanziellen Spielraum kontrollieren möchte. Das ist besonders hilfreich, wenn private und geschäftliche Finanzen strikt getrennt bleiben sollen. Die App ist damit kein Werkzeug, das mir automatisch jede unternehmerische Entscheidung abnimmt. Sie liefert vielmehr den mobilen Zugang, den ich brauche, um Entscheidungen auf Basis des aktuellen Bankkontos zu treffen.
Ein weniger offensichtlicher Vorteil dieses Vorgehens ist die klare Trennung zwischen Informationsabfrage und Planung. Für eine Monatsplanung, Kostenanalyse oder Auswertung mehrerer Einnahmequellen würde ich weiterhin eine dafür geeignete Buchhaltungs- oder Tabellenlösung verwenden. Für die Frage „Was ist gerade auf dem Geschäftskonto los?“ ist FYRST dagegen näher am tatsächlichen Bankvorgang und dadurch meist passender als eine allgemeine Finanz-App.
Wenn mehrere Vorgänge hintereinander anfallen
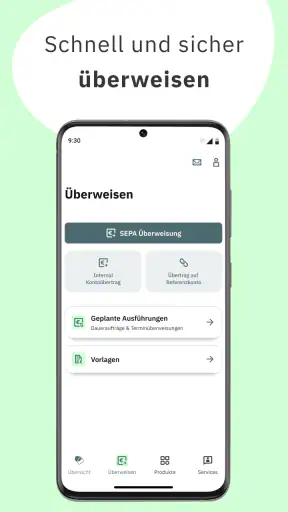
Bei einer einzelnen Überprüfung fühlt sich fast jede gut gemachte Banking-App angenehm an. Interessanter wird es, wenn mehrere Aufgaben zusammenkommen: erst den Kontostand ansehen, dann eine Zahlung kontrollieren, danach eine weitere Transaktion vorbereiten und zum Schluss noch einmal prüfen, ob alles korrekt erfasst wurde. In solchen Momenten steigt die Bedeutung von übersichtlicher Navigation und verständlichen Rückmeldungen.
Ich würde bei einer solchen Sitzung bewusst in kleinen Schritten arbeiten. Nach jeder wichtigen Aktion lohnt es sich, den angezeigten Status zu prüfen, statt mehrere Vorgänge hastig hintereinander anzustoßen. Das ist kein spezieller Trick nur für FYRST, aber bei Geschäftszahlungen besonders vernünftig. Eine kurze Pause zwischen den Schritten hilft, Zahlendreher, falsche Empfänger oder doppelte Eingaben zu vermeiden.
Für Nutzer mit hohem Zahlungsvolumen ist diese Arbeitsweise allerdings nicht immer effizient genug. Wer täglich sehr viele Buchungen vorbereitet oder kontrolliert, braucht möglicherweise eine größere Arbeitsfläche und stärker automatisierte Abläufe. In diesem Fall kann das klassische Online-Banking am Computer oder eine professionelle Finanzsoftware die bessere Ergänzung sein. FYRST ist für mich eher ein mobiles Kontroll- und Erledigungswerkzeug als eine komplette Produktionsumgebung für intensive Finanzarbeit.
Stabilität und Vertrauen bei wichtigen Vorgängen
Bei einer Banking-App bedeutet Zuverlässigkeit mehr als ein schneller Start. Ich möchte sicher sein, dass ein Kontostand verständlich angezeigt wird, dass eine Aktion eindeutig bestätigt wird und dass ich nach einer Unterbrechung nicht raten muss, ob ein Vorgang erfolgreich war. Gerade unterwegs können App-Wechsel, schwacher Empfang oder ein gesperrtes Display den Ablauf unterbrechen. Deshalb achte ich bei FYRST besonders auf klare Zustände und darauf, nach kritischen Aktionen noch einmal kontrolliert nachzusehen.
Eine vernünftige Gewohnheit ist, nach einer wichtigen Zahlung nicht sofort davon auszugehen, dass alles erledigt ist. Ich prüfe die Bestätigung und öffne bei Bedarf später noch einmal die betreffende Übersicht. Das ist auch dann sinnvoll, wenn sich die Anwendung stabil anfühlt, weil Bankvorgänge nicht allein durch das Schließen eines Bildschirms beurteilt werden sollten. Bei Finanz-Apps ist nachvollziehbare Rückmeldung wichtiger als ein besonders dynamischer Eindruck.
Für den Wiederanlauf nach einer Unterbrechung würde ich FYRST wie jede sicherheitsrelevante Banking-Anwendung behandeln: nicht mehrfach ungeduldig tippen, sondern zuerst prüfen, ob die Verbindung wieder besteht und welcher Status angezeigt wird. Wer während einer Zahlung in einen Funklochbereich gerät, sollte nicht sofort denselben Auftrag erneut ausführen. Erst eine erneute Kontrolle kann helfen, eine doppelte Aktion zu vermeiden. Dieser vorsichtige Ablauf gehört für mich zu einer guten Nutzung der App.
Was bei intensiver Nutzung auffallen kann
Die Ressourcenanforderungen einer Banking-App zeigen sich im Alltag meist nicht durch spektakuläre Effekte, sondern durch das Verhalten des Geräts. Auf einem modernen Smartphone sollte eine Anwendung für kurze Kontositzungen keine besondere Belastung darstellen. Ältere oder knapp ausgestattete Geräte können dagegen langsamer reagieren, besonders wenn viele andere Apps gleichzeitig geöffnet sind oder das Betriebssystem im Hintergrund stark beschäftigt ist.
Ich würde FYRST deshalb nicht auf einem Gerät einsetzen, das ohnehin ständig an Speichergrenzen stößt oder dessen System lange keine Aktualisierung erhalten hat. Die Mindestanforderung ist Android 9 beziehungsweise ein vergleichbarer aktueller Systemstand; das erweitert die Zahl kompatibler Geräte, bedeutet aber nicht, dass jedes ältere Smartphone gleich angenehm reagiert. Eine ausreichend freie Speicherkapazität, eine stabile Verbindung und ein gepflegtes Betriebssystem sind bei einer Banking-App wichtiger als bei vielen einfachen Alltagsprogrammen.
Wer sein Smartphone hauptsächlich für anspruchsvolle Spiele, Videobearbeitung oder viele parallel laufende Anwendungen nutzt, sollte vor einer Finanzsitzung nicht unnötig viele Prozesse offenlassen. Das ist kein Hinweis auf einen außergewöhnlich hohen Ressourcenbedarf von FYRST, sondern eine praktische Vorsichtsmaßnahme. Für eine kurze Geschäftskontrolle erwarte ich keine auffällige Belastung; für sehr lange Sitzungen mit zahlreichen geöffneten Apps kann jedes mobile Gerät an seine Grenzen kommen.
Die Rolle des Geräts im Geschäftsbetrieb
Das Smartphone ist bequem, aber nicht immer der beste Arbeitsplatz. Auf einem kleinen Bildschirm lassen sich einzelne Kontobewegungen gut prüfen, während längere Texte, umfangreiche Empfängerangaben oder viele aufeinanderfolgende Buchungen anstrengender werden können. Ich sehe FYRST deshalb als Ergänzung zum größeren Bildschirm, nicht automatisch als vollständigen Ersatz für jede Desktop-Funktion.
Besonders wichtig ist die Gerätesicherheit. Ein geschäftlich genutztes Smartphone sollte nicht frei zugänglich herumliegen, und die App gehört nicht auf ein Gerät, dessen Sperre jeder im Büro kennt. Auch die Trennung von privaten und geschäftlichen Konten bleibt eine organisatorische Aufgabe. FYRST kann den mobilen Bankzugang bereitstellen, aber sie entscheidet nicht, wer im Unternehmen welche Zahlung prüfen oder auslösen darf.
Für Selbstständige, kleine Teams und Personen, die häufig zwischen Büro, Kundentermin und Lager wechseln, ist der mobile Ansatz überzeugend. Wer dagegen regelmäßig mit mehreren Konten, vielen Belegen und detaillierten Auswertungen arbeitet, wird am Rechner wahrscheinlich produktiver bleiben. Eine gute Kombination kann darin bestehen, die App für schnelle Kontrolle und dringende Vorgänge zu verwenden und die ausführliche Finanzorganisation an einem größeren Arbeitsplatz zu erledigen.
Für wen die Anwendung besonders gut passt
FYRST passt meiner Einschätzung nach zu Menschen, die ihr Geschäftskonto regelmäßig unterwegs prüfen möchten und dabei Wert auf einen direkten Zugang legen. Dazu gehören etwa Einzelunternehmer, kleine Dienstleistungsbetriebe oder Verantwortliche, die zwischen Terminen kurz auf den Stand ihrer geschäftlichen Finanzen schauen müssen. Auch wer nicht jede Bankangelegenheit mobil erledigt, kann von einer App profitieren, die für spontane Kontrollen griffbereit ist.
Weniger passend ist sie für Nutzer, die eigentlich eine vollständige Buchhaltungszentrale suchen. Eine Banking-App ersetzt keine Belegverwaltung, keine Steuerberatung und keine umfassende Unternehmensplanung. Wer eine einzige Anwendung für Rechnungsstellung, Ausgabenklassifizierung, Liquiditätsprognosen und Bankzugriff erwartet, sollte nach einer spezialisierten Gesamtlösung suchen. FYRST kann dabei ein Baustein sein, aber nicht automatisch das gesamte System.
Auch für Menschen, die mit mobilen Sicherheitsprüfungen grundsätzlich ungern arbeiten, ist der Nutzen begrenzt. Geschäftliches Banking verlangt Aufmerksamkeit. Ich würde die App nicht nebenbei in einer hektischen Situation verwenden, wenn ich gleichzeitig telefonieren, fahren oder Kundengespräche führen muss. Der schnelle Zugriff ist hilfreich, aber er sollte nicht dazu verleiten, finanzielle Vorgänge ohne Konzentration abzuschließen.
Vergleich mit üblichen Alternativen
Im Vergleich zum klassischen Browser-Banking punktet FYRST vor allem durch die Nähe zum Smartphone-Alltag. Ein Browser eignet sich besser, wenn ich viele Informationen nebeneinander sehen, längere Eingaben machen oder mit mehreren Fenstern arbeiten möchte. Die App ist dagegen praktischer, wenn ich ohne Laptop einen kompakten Kontocheck durchführen will. Welche Variante überlegen ist, hängt daher weniger von der grundsätzlichen Qualität als von der konkreten Aufgabe ab.
Gegenüber allgemeinen Finanz-Apps hat FYRST einen klareren geschäftlichen Fokus. Eine unabhängige Haushalts-App kann mehrere Konten verschiedener Banken zusammenführen oder Ausgaben übergreifend darstellen, sofern sie diese Aufgaben unterstützt. Dafür liegt sie möglicherweise weiter vom eigentlichen Bankvorgang entfernt. FYRST ist für mich die naheliegendere Wahl, wenn das eigene Geschäftskonto im Mittelpunkt steht und ich nicht zuerst eine übergreifende Finanzübersicht aufbauen möchte.
Im Vergleich zu einer Buchhaltungssoftware bleibt der Schwerpunkt ebenfalls ein anderer. Buchhaltungsprogramme helfen bei Belegen, Kategorien, Auswertungen und der Vorbereitung für steuerliche Prozesse. FYRST ist näher an der täglichen Kontoführung. Der sinnvollste Ansatz ist deshalb nicht unbedingt ein Entweder-oder: Für viele kleine Unternehmen kann die App den mobilen Bankzugang liefern, während eine separate Lösung die strukturierte Verwaltung übernimmt.
Praktische Gewohnheiten für einen sicheren Ablauf
Ich würde vor der ersten intensiven Nutzung klären, welche Aufgaben wirklich mobil erledigt werden sollen. Für reine Kontrollen kann ein kurzer, fester Ablauf genügen: App öffnen, relevanten Kontobereich prüfen, bei Bedarf den Zeitraum oder Vorgang kontrollieren und die Sitzung bewusst beenden. Für Zahlungen sollte zusätzlich eine zweite Prüfung der Empfängerdaten und des Betrags eingeplant werden.
Bei wiederkehrenden Geschäftsvorgängen hilft es, nicht nur auf den Kontostand zu schauen. Ein einzelner Betrag sagt wenig aus, wenn eine erwartete Zahlung noch nicht eingegangen oder eine größere Ausgabe bereits vorgemerkt ist. Ich würde daher immer den konkreten Vorgang betrachten, der zur aktuellen Entscheidung geführt hat. Dieser kleine Unterschied verhindert, dass ein scheinbar ausreichendes Guthaben falsch interpretiert wird.
Nach einem Gerätewechsel oder einer längeren Pause sollte ich mir außerdem Zeit für einen ruhigen Neustart nehmen, statt eine wichtige Zahlung zwischen Tür und Angel auszuführen. Gerade bei einer Anwendung, die auf einem persönlichen Smartphone genutzt wird, ist es sinnvoll, die Zugangssituation und die Gerätesperre vorher zu ordnen. So bleibt der Vorteil der Mobilität erhalten, ohne dass Bequemlichkeit die Kontrolle über sensible Geschäftsdaten verdrängt.
Mein Urteil zu Tempo, Belastung und Alltagstauglichkeit
Mein Eindruck von FYRST ist der einer zweckmäßigen Finanz-App für den mobilen Geschäftsbetrieb. Sie ist kostenlos, richtet sich an Geschäftskunden und bringt den Bankzugang dorthin, wo viele Selbstständige ohnehin arbeiten: auf das Smartphone. Die aktuelle Version 3.34.2.8346 zeigt, dass die Anwendung fortlaufend in einer konkreten Produktentwicklung steht; für den täglichen Einsatz zählt für mich aber vor allem, ob die grundlegenden Abläufe klar und verlässlich bleiben.
Beim Tempo würde ich realistische Erwartungen setzen. Für kurze Sitzungen und einzelne Kontrollen ist der mobile Ansatz überzeugend. Bei umfangreichen Vorgängen, vielen Buchungen oder längeren Eingaben stößt das Smartphone als Arbeitsgerät naturgemäß eher an praktische Grenzen. Die App muss dabei nicht langsam sein, damit sich eine Sitzung anstrengender anfühlt: Schon der kleine Bildschirm und die notwendige Aufmerksamkeit bei Finanzdaten verändern den Arbeitsfluss.
Auch beim Ressourcenverbrauch sehe ich keinen Grund, FYRST als besonders anspruchsvolle Anwendung einzuordnen. Entscheidend bleiben ein kompatibles, gepflegtes Gerät und eine stabile Verbindung. Bei Unterbrechungen sollte ich nicht raten, sondern den Status kontrollieren und erst danach weiterarbeiten. Diese vorsichtige Nutzung ist bei einer Banking-App wichtiger als der Wunsch, jede Aktion in möglichst wenigen Sekunden abzuschließen.
Ich empfehle FYRST vor allem als mobilen Begleiter für das Geschäftskonto, nicht als komplette Unternehmenszentrale. Wer unterwegs Zahlungen und Kontobewegungen im Blick behalten möchte, bekommt eine passende Lösung mit klarer geschäftlicher Ausrichtung. Wer dagegen detaillierte Buchhaltung, umfangreiche Analysen oder große Zahlungsserien direkt auf dem Smartphone erwartet, ist mit einer Desktop-Lösung oder einer spezialisierten Finanzsoftware wahrscheinlich besser bedient. Für meinen Alltag ist genau diese Abgrenzung der entscheidende Punkt: FYRST ist dann stark, wenn ich schnell, konzentriert und gezielt auf mein Business-Banking zugreifen möchte.
Unterm Strich würde ich FYRST einem Freund empfehlen, der ein geschäftliches Konto nutzt und nicht bei jeder Kontrolle den Laptop öffnen will. Die gute Durchschnittsbewertung und die vorhandene Nutzerbasis passen zu einem insgesamt positiven Bild. Trotzdem sollte die Entscheidung nicht allein vom schnellen Zugriff abhängen. Wer die App als praktisches Werkzeug für einzelne Bankaufgaben einsetzt, statt ihr die gesamte Finanzorganisation zu überlassen, dürfte ihren Nutzen am ehesten spüren.


